ثمانية أسابيع متتالية من خسائر الأسهم، وبرنت عند أعلى مستوياته منذ أشهر، وهجمات متجددة على الرياض والمنشآت النفطية. المشهد لا يحتاج تفسيرًا معقدًا: الحرب تمنح السعودية سعرًا أعلى لنفطها، وفي الوقت نفسه تضرب القطاعات التي يفترض أن تقلل اعتمادها عليه.
المؤشر يغلق عند أدنى مستوياته منذ أكثر من خمس سنوات ونصف، وأرامكو نفسها تتراجع رغم قفزة الخام. السؤال لم يعد عن قدرة المملكة على الاستفادة من الأسعار المرتفعة، بل عن قدرتها على منع هذه الأسعار من أن تتحول إلى غطاء يخفي تآكل الثقة الاستثمارية وارتفاع كلفة تشغيل الاقتصاد كله.
أطول سلسلة خسائر منذ 1994.. السوق ترفض أن تشتري الرواية الحكومية
ثماني موجات أسبوعية من التراجع المتتالي ليست تقلبًا عابرًا. السوق وصلت إلى مستويات لم تشهدها منذ أكثر من خمس سنوات ونصف، في أطول سلسلة خسائر منذ أكثر من ثلاثة عقود. التراجع لا يعني أن كل شركة سعودية في أزمة، ولا أن الحرب السبب الوحيد. لكنه يعكس بيئة أصبحت فيها المخاطر أعلى من الوعود.
المملكة تحتاج إلى سوق قادرة على جذب التمويل الخاص وتخفيف العبء عن الصندوق السيادي. استمرار النزيف يرفع كلفة رأس المال ويضعف قدرة الشركات على التوسع. كيف يُطلب من مستثمر أجنبي الالتزام بمشروعات طويلة الأجل بينما يرى تقييمات الأصول تتآكل أسبوعًا بعد أسبوع؟ الحكومة تستطيع الإعلان عن مشروع بمليارات، لكنها لا تستطيع إجبار السوق على تجاهل إشارة المخاطر.
برنت عند 116 دولارًا وأرامكو تتراجع.. السعر المرتفع لا يلغي كلفة الحرب
ارتفاع الخام إلى نحو 116.72 دولارًا جاء مدفوعًا بمخاوف الإمدادات والهجمات، لا بازدهار طلب عالمي مستقر. هذا فارق جوهري. السعر الناتج عن الخوف يرفع الإيرادات المحتملة، لكنه يتزامن مع ارتفاع تكاليف الشحن والتأمين والحماية، وقد يضغط على الكميات المصدرة.
أرامكو نفسها لم تنجُ من الضغط. تراجع سهمها رغم قفزة النفط يكشف أن المستثمرين لا يقيمون الشركة على سعر البرميل وحده. ينظرون إلى مخاطر الإنتاج والتصدير واستمرارية العمليات. القيمة الحقيقية لشركة نفطية لا تتحدد بما تستطيع بيعه به، بل بقدرتها على إنتاجه ونقله وتسليمه بانتظام. الحرب ترفع السعر وتزيد في الوقت نفسه كلفة الحفاظ على هذا الانتظام.
الهجمات تضرب مصدر التمويل ووجهة الاستثمار معًا.. الأمن يصبح منافسًا للمشروعات
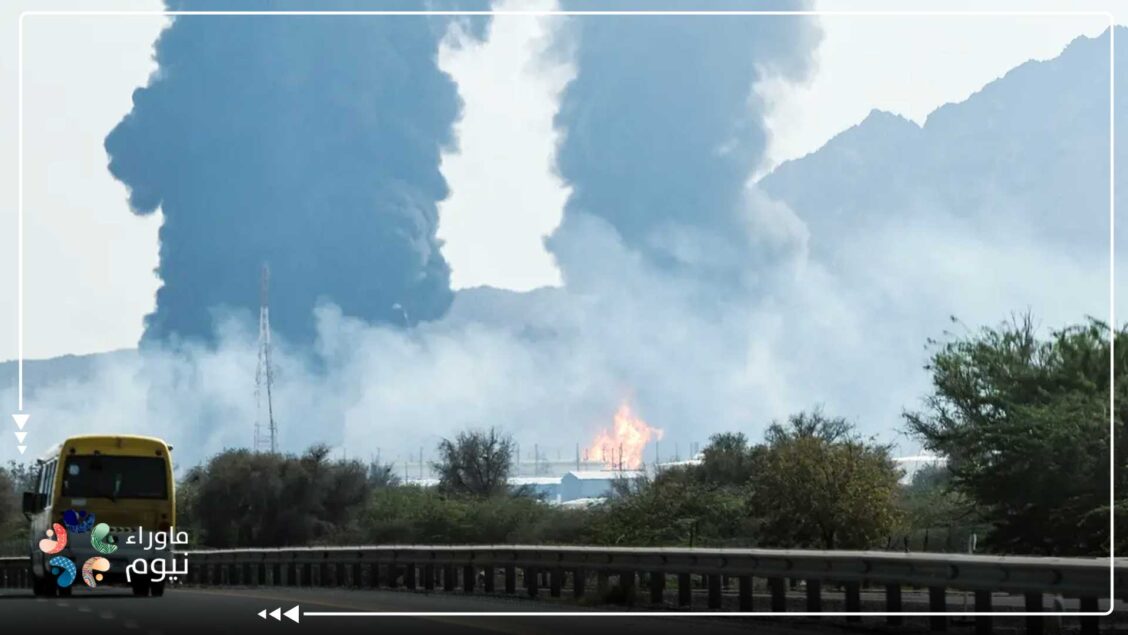
استمرار التهديدات على المطارات والمنشآت النفطية يضع المملكة أمام ضغط مزدوج: حماية القطاع الذي يمول التحول، وحماية القطاعات الجديدة التي يفترض أن تقلل الاعتماد عليه. كل ريال يذهب إلى الحماية والتعطل قد يقلص المرونة المتاحة للمشروعات الأخرى.
التأجيلات والمراجعات التي طالت مؤتمرات وبطولات وملاعب ليست تفاصيل جانبية. هي إشارات إلى أن الافتراضات الأصلية بدأت تتصدع. المشكلة ليست في تعديل الخطط عندما تتغير الظروف، بل في غياب أرقام واضحة عن كلفة القرارات السابقة ومدى احتساب المخاطر قبل الإطلاق. الاكتفاء بتقديم كل مراجعة كـ«إعادة ترتيب ناجحة» دون كشف الأرقام لا يسمح بتقييم كفاءة استخدام المال العام.
أسعار النفط لا تشتري الثقة ولا تحمي المشروعات
التطورات بين 22 و25 أكتوبر تضع الاقتصاد السعودي أمام معادلة قاسية. السوق تنزف للأسبوع الثامن، والمنشآت الحيوية تحتاج حماية متزايدة، والمستثمرون يعيدون حساب المخاطر، بينما يرتفع النفط نتيجة المخاوف نفسها التي تضرب الثقة.
المملكة تحتاج الإيرادات النفطية لتمويل التحول، وتحتاج الاستقرار لجذب المستثمرين، وتحتاج القطاع الخاص لتقليل الاعتماد على الإنفاق الحكومي. الحرب تضغط على الثلاثة معًا. النفط قد يرتفع، لكن كلفة حمايته ترتفع أيضًا. المشروعات قد تستمر، لكن تمويلها يصبح أعقد. البنية التحتية قد تكون ضخمة، لكن قيمتها الاقتصادية تتراجع إذا تعرض تشغيلها لاضطرابات متكررة.
الاختبار الحقيقي ليس في قدرة الدولة على إنفاق المزيد في سنوات الرخاء، ولا في اعتراض الطائرات المسيرة. الاختبار في قدرة الاقتصاد على مواصلة العمل والحفاظ على تدفقات الاستثمار وتقديم حسابات واضحة لتكاليف الأزمة. إذا كانت أسعار النفط عند 116 دولارًا لا تمنع تراجع البورصة إلى مستويات تاريخية، فكيف تتحول مليارات الرؤية إلى عوائد مستدامة بدل أن تصبح التزامات أكبر في اقتصاد تزداد كلفة تشغيله يومًا بعد يوم؟