لم يعد تعديل الإدارات في شركات صندوق الاستثمارات العامة السعودي حدثًا إداريًا عابرًا. عندما يتغير رئيس تنفيذي هنا، ويُقال آخر هناك، وتتقلص مشاريع في مكان ثالث، بالتزامن مع مراجعة أكثر من مئة شركة ومشروع، فإن القضية تتجاوز الأشخاص إلى سؤال أكثر إحراجًا: ما الذي حدث للنموذج الذي أُطلقت به هذه المشاريع أصلًا؟
بحسب فايننشال تايمز، استُبدل البريطاني مايكل دايك، الذي قاد شركة المربع الجديد لأقل من ثلاث سنوات، بصباح بركات، أحد المخضرمين داخل منظومة صندوق الاستثمارات العامة. يأتي ذلك بعدما ارتفعت تكاليف مشروع «المكعب» بنحو يقارب 100%، بحسب المعلومات الواردة، ما أدى إلى توقف العمل فيه.
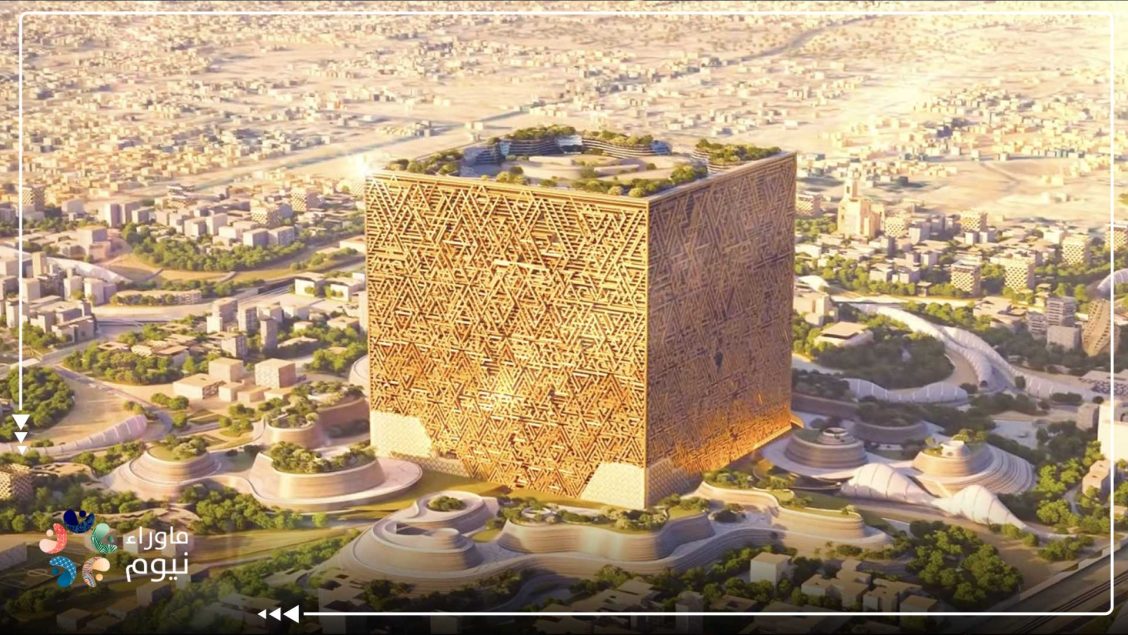
المشروع ليس هامشيًا. «المربع الجديد» الذي أطلقه محمد بن سلمان في فبراير 2023 تتجاوز قيمته 50 مليار دولار، وقلبه مبنى «المكعب» العملاق بأبعاد تقارب 400 متر طولًا وعرضًا وارتفاعًا.
وكان يفترض أن يصبح أحد الرموز المعمارية للرياض الجديدة.
لكن بعد ثلاث سنوات فقط من إطلاق المشروع، لم يعد الخبر هو ارتفاع المبنى.
بل ارتفاع التكلفة.
ولم يعد السؤال متى يكتمل «المكعب».
بل لماذا توقف، ومن أخطأ في الحساب، ولماذا تتكرر القصة نفسها من مشروع إلى آخر؟
تكلفة ترتفع قرابة 100% خلال سنوات.. فأين كانت دراسة الجدوى؟
تجاوزات التكاليف تحدث في المشاريع العملاقة في كل أنحاء العالم. التضخم يتغير، وأسعار المواد ترتفع، والتصميمات تتطور، وتظهر مشكلات هندسية لم تكن محسوبة.
لكن ارتفاع التكلفة إلى ما يقارب الضعف ليس تفصيلًا صغيرًا يمكن دفنه تحت عبارة «إعادة تقييم».
إذا كان التقدير الأول أقل بنحو النصف مما يحتاج إليه المشروع لاحقًا، فمن حق الممول أن يسأل:
هل تغير العالم بهذه السرعة، أم أن الحساب الأصلي كان متفائلًا بصورة غير مقبولة؟
هذا سؤال أكثر أهمية في مشروع بهذه الغرابة الهندسية.
المكعب ليس برجًا تقليديًا يمكن حساب تكلفته بالرجوع إلى عشرات المشاريع المشابهة. نحن أمام هيكل عملاق يريد أن يصبح مدينة داخل مبنى، مع بنية تحتية وتقنيات وتجارب رقمية ومساحات تجارية وسكنية وترفيهية.
كل عنصر غير تقليدي يرفع المخاطر.
ولهذا كان يفترض أن تكون تقديرات التكلفة أكثر تحفظًا، لا أقل.
إذا كانت الكلفة قد ارتفعت بالفعل قرابة 100% إلى درجة توقف الأعمال، فالمشكلة ليست فقط أن المشروع أصبح أغلى.
المشكلة أن القرار الأصلي اتُخذ بناء على رقم لم يصمد طويلًا أمام التنفيذ.
وهنا يعود السؤال الذي أصبح يطارد مشاريع الرؤية:
هل كانت الجدوى تحدد التصميم، أم كان التصميم يُقرر أولًا ثم يُطلب من الماليين إيجاد طريقة لتمويله؟
تغيير المدير لا يجيب عن سؤال: من قرر المشروع؟
خروج مايكل دايك سيجذب الانتباه بطبيعة الحال.
واللافت في سيرته أنه سبق أن عمل على مصالح شركة بريطانية مرتبطة بمشروع السكك الحديدية البريطاني HS2، وهو مشروع أصبح في بريطانيا نفسه رمزًا لتجاوزات التكلفة والتأخيرات.
لكن تحويل المشكلة إلى جنسية الرئيس التنفيذي أو سيرته سيكون تبسيطًا مريحًا للغاية.
دايك لم يخترع «المكعب».
ولم يقرر وحده أن يكون المبنى 400 متر في 400 متر في 400 متر.
ولم يطلق مشروع المربع الجديد.
المشروع أُعلن عنه باعتباره جزءًا من رؤية عليا لتغيير الرياض، وشركة المربع الجديد نفسها مملوكة لصندوق الاستثمارات العامة.
لذلك، إذا كان هناك فشل في التقدير المالي، فإن المحاسبة لا ينبغي أن تتوقف عند الرئيس التنفيذي الذي كان مكلفًا بالتنفيذ.
من وافق على الافتراضات الأصلية؟
من اعتمد الميزانية؟
من اختبر السيناريوهات الأسوأ؟
ومن قرر أن المشروع يستحق عشرات المليارات أصلًا؟
إقالة المدير التنفيذي سهلة.
الأصعب هو مراجعة منظومة اتخاذ القرار التي وضعت المشروع على مكتبه.
وهذه مشكلة متكررة في المؤسسات شديدة المركزية: عندما ينجح المشروع يُنسب النجاح إلى الرؤية والقيادة، وعندما يتعثر تتحول المسؤولية فجأة إلى المدير والمقاول والمستشار وظروف السوق.
لا يمكن أن تعمل المحاسبة في اتجاه واحد.
نيوم وروشن وآلات والمكعب.. عندما تتكرر «إعادة الهيكلة» لا تعود الحالات منفصلة
الأكثر أهمية في تقرير فايننشال تايمز أن تغيير قيادة المربع الجديد لا يأتي في فراغ.
صندوق الاستثمارات يجري، وفق المعلومات الواردة، مراجعات لأكثر من 100 شركة ومشروع عانت من التأخير وتجاوزات التكلفة.
والمربع الجديد ليس الاسم الوحيد.
نيوم جرى تقليص بعض طموحاتها وإعادة ترتيب مراحلها.
مشاريع أخرى تأجلت.
شركة آلات شهدت تغييرًا في القيادة.
وفي روشن أُقيل ديفيد غروفر في 2024، وأصبح صباح بركات نفسه رئيسها التنفيذي بالإنابة.
والآن يتولى الرجل المربع الجديد أيضًا.
حين تتكرر هذه الوقائع، تصبح عبارة «تغيير إداري» أقل إقناعًا كتفسير منفصل لكل حالة.
هناك تحول أوسع يحدث داخل صندوق الاستثمارات:
مرحلة إطلاق المشاريع تنتهي، ومرحلة فرز الفاتورة تبدأ.
وهذا طبيعي إلى حد ما.
صندوق الاستثمارات أطلق خلال سنوات عددًا هائلًا من الشركات والمشاريع في العقارات والسياحة والرياضة والسيارات والتعدين والترفيه والطيران والألعاب والذكاء الاصطناعي وغيرها.
لكن الطموحات سبقت في النهاية قدرة رأس المال على تمويل كل شيء بالسرعة نفسها.
فبدأت الأولويات تتغير.
مشروع يتقلص.
آخر يتأجل.
ثالث يبحث عن قرض.
رابع يريد مستثمرًا خارجيًا.
خامس يبيع أصلًا.
وسادس يغير إدارته.
المشكلة ليست في المراجعة؛ بل ربما يكون إجراء المراجعات الآن أحد أكثر القرارات عقلانية.
المشكلة هي كم مليارًا كان يجب إنفاقه قبل أن تصل هذه المراجعة؟
«تقليل الاعتماد على المغتربين».. هل المشكلة فعلًا في المدير الأجنبي؟
التقرير ينقل عن شخص مطلع وجود اتجاه عام لتقليل الاعتماد على المغتربين في شركات المحفظة مع انكماش المشاريع.
توطين المناصب القيادية وتطوير الكفاءات السعودية هدف مشروع.
لكن يجب الحذر من تحويل المدير الأجنبي إلى تفسير جاهز لمشكلات أكثر عمقًا.
فإذا كان مشروع بقيمة عشرات المليارات صُمم وفق افتراضات مالية غير واقعية، فلن يحل المشكلة تغيير جواز سفر الرئيس التنفيذي.
وإذا كانت القرارات الاستراتيجية الكبرى تصدر من أعلى، فإن المدير — سعوديًا كان أو بريطانيًا أو أمريكيًا — يعمل داخل الحدود التي رسمها المساهم.
بل إن وجود عدد كبير من التنفيذيين الأجانب منذ البداية يطرح سؤالًا معاكسًا:
لماذا استُقدموا أصلًا برواتب وحوافز مرتفعة إذا كان نموذج الإدارة سينتهي بعد سنوات قليلة إلى إعادتهم إلى الخارج؟
التوطين يصبح نجاحًا عندما يكون نتيجة بناء خبرة محلية ونقل معرفة حقيقي.
أما إذا جاء بالتزامن مع تقلص المشاريع والحاجة إلى خفض التكاليف، فقد يكون جزءًا من التقشف بقدر ما هو جزء من السعودة.
يمكن تغيير الرئيس التنفيذي لكن لا يمكن إقالة الأرقام
قصة المربع الجديد مهمة لأنها تختصر مشكلة أكبر في بعض مشاريع رؤية 2030.
الفكرة تبدأ هائلة.
يُكشف عنها بفيديو مذهل.
تُعلن أرقام ضخمة.
يبدأ التنفيذ.
ثم تصل الهندسة إلى المكان الذي انتهى عنده العرض الترويجي.
هناك تبدأ الأرض في الكلام.
كم مترًا يجب حفره؟
كم طنًا من الحديد؟
كم ستكلف الأنظمة؟
كم يحتاج المشروع من الكهرباء والمياه؟
كم سيدفع المستثمر؟
كم شخصًا سيعيش هنا؟
وكم سنة يحتاج رأس المال حتى يعود؟
هذه الأسئلة لا تتأثر بروعة التصميم.
وإذا كانت تكلفة «المكعب» قد ارتفعت قرابة 100% إلى درجة توقف العمل، فإن تغيير مايكل دايك لا يستطيع وحده إعادة الرقم إلى مكانه.
يمكن تعيين صباح بركات.
يمكن إعادة هيكلة الشركة.
يمكن تعديل التصميم.
يمكن تقسيم المشروع إلى مراحل.
ويمكن تغيير موعد الافتتاح.
لكن هناك سؤالًا لا ينبغي أن يختفي مع خروج أي مدير:
كيف حصل مشروع يتجاوز 50 مليار دولار على الضوء الأخضر إذا كانت تكلفته الحقيقية قادرة خلال فترة قصيرة على الابتعاد بهذا الحجم عن الحساب الأصلي؟
هذا السؤال أهم من اسم الرئيس التنفيذي.
لأن صندوق الاستثمارات يستطيع تغيير مئة مدير في مئة شركة، لكن إذا ظلت الآلية التي تولد بها المشاريع العملاقة كما هي، فسوف تستمر القصة نفسها بأسماء مختلفة:
إعلان ضخم، ثم إنفاق، ثم تضخم في التكلفة، ثم تأجيل، ثم «إعادة هيكلة»، ثم مدير جديد يُطلب منه إصلاح ما بدأ قبل وصوله.
نيوم تتقلص، والمكعب يتوقف، ومشاريع أخرى يعاد ترتيبها، والصندوق يراجع أكثر من مئة شركة ومشروع.
عند هذه النقطة، لم يعد مقنعًا التعامل مع كل حالة باعتبارها حادثًا منفصلًا.
فالخلل، إن كانت هذه المشاريع قد تجاوزت تكاليفها وتعثرت بهذا الاتساع، قد لا يكون في الأشخاص الذين يديرونها.
قد يكون في النموذج الذي اعتقد أن امتلاك المال يسمح بتجاوز قوانين الجدوى والزمن والتنفيذ.
وفي النهاية، يستطيع صاحب القرار أن يقيل الرئيس التنفيذي بجرة قلم.
ويستطيع أن يؤجل المشروع بقرار.
ويستطيع أن يغير الاسم والتصميم والموعد.
لكن هناك موظفًا واحدًا لا يستطيع صندوق الاستثمارات إقالته:
الحساب.
والحساب الآن يسأل سؤالًا أبسط من «كيف سيكون شكل الرياض في 2030؟»:
كم دفعت السعودية حتى الآن مقابل المشاريع التي يجري اليوم تقليصها أو تأجيلها أو إعادة إدارتها.. وكم ستدفع كي تُكمل ما تبقى منها؟