لم تعد أزمة النفط السعودية مجرد انخفاض مؤقت في الصادرات أو اضطراب عابر في حركة ناقلات. الصورة التي ترسمها الأرقام الأخيرة أكثر قسوة: المملكة التي بنت جانبًا كبيرًا من قوتها المالية والسياسية على قدرتها على ضخ ملايين البراميل يوميًا تجد نفسها أمام حرب إقليمية تضرب الطريق الشرقي والبديل الغربي في الوقت نفسه.
وبحسب بلومبيرغ، أبلغت السعودية أوبك أن إنتاجها النفطي انخفض مجددًا إلى أدنى مستوى منذ عام 1990. وفي الوقت نفسه تشير بيانات كبلر التي أوردتها نيويورك تايمز إلى تراجع الصادرات إلى نحو 3.2 مليون برميل يوميًا، وهو أدنى مستوى في 13 عامًا على الأقل، بينما تجاوز النفط 100 دولار للبرميل.
المفارقة أن السعودية لا تعاني نقصًا في النفط تحت الأرض ولا فقدانًا للقدرة التقنية على إنتاجه في الظروف الطبيعية. المشكلة أصبحت أكثر بدائية وخطورة:
كيف تُخرج البرميل من المنطقة أصلًا؟
أُغلق هرمز فاتجهت السعودية غربًا.. فضربتها الجغرافيا مرة أخرى
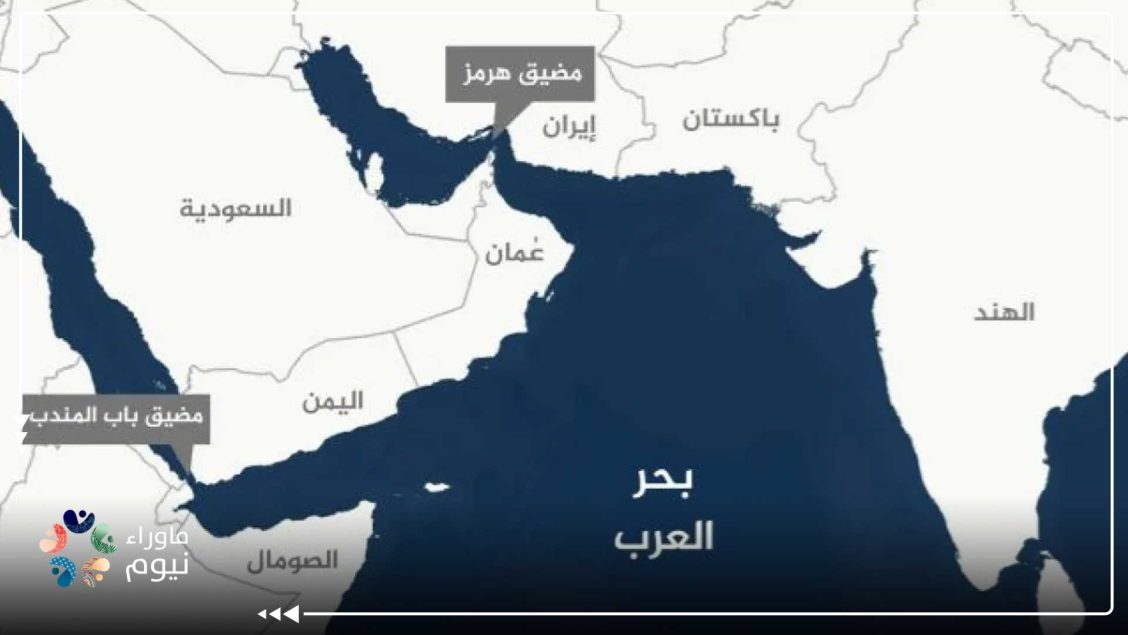
عندما تعطلت حركة النفط عبر مضيق هرمز بفعل الحرب الأمريكية الإيرانية، امتلكت السعودية ميزة لا تملكها جميع دول الخليج: شبكة أنابيب تسمح بنقل كميات من النفط من شرق المملكة إلى ساحل البحر الأحمر.
كانت تلك شبكة الأمان.
لكن إعلان الحوثيين حصارًا يستهدف الملاحة السعودية عبر البحر الأحمر حوّل البديل نفسه إلى منطقة خطر.
واضطرت المملكة إلى تعديل المسار مجددًا، وتحويل بعض الشحنات شمالًا باتجاه خط أنابيب قريب من قناة السويس وصولًا إلى البحر المتوسط.
تقنيًا، يستمر النفط في الحركة.
اقتصاديًا، تغيرت المعادلة.
فالمسار الأطول يعني وقتًا إضافيًا وتكاليف نقل وتأمين أعلى، خصوصًا عندما تكون الوجهة النهائية آسيا، السوق الطبيعية الأساسية للخام السعودي.
أي أن المملكة قد تنجح في إيصال البرميل، لكنها تدفع أكثر لكي يصل متأخرًا.
وهنا تكشف الحرب حدود فكرة «مرونة البنية التحتية».
خطوط الأنابيب تمنح السعودية خيارات مهمة، لكنها لا تستطيع تغيير الخريطة.
فالرياض وجدت نفسها تنتقل من محاولة تجاوز هرمز في الشرق إلى محاولة تجاوز باب المندب في الغرب.
إنتاج عند مستوى 1990.. ما قيمة الطاقة النفطية الهائلة إذا تعذر تصديرها؟
الرقم الذي أُبلغت به أوبك يحمل دلالة أكبر من مجرد انخفاض شهري.
العودة إلى أدنى مستوى إنتاج منذ 1990 تعني أن المشكلة لم تعد تتعلق فقط بعدد الناقلات التي تستطيع المغادرة.
عندما تضيق قنوات التصدير بما يكفي، يصبح الاستمرار في إنتاج النفط بالمعدلات الطبيعية بلا جدوى.
لا تستطيع استخراج البراميل إلى ما لا نهاية إذا لم توجد قدرة كافية على تخزينها أو شحنها.
وهنا تنقلب إحدى أهم نقاط القوة السعودية.
لسنوات كانت المملكة تفاخر بالطاقة الإنتاجية والاحتياطية التي تسمح لها بضخ المزيد عندما يحتاج السوق.
لكن الحرب أثبتت أن هناك فرقًا هائلًا بين ثلاثة أرقام:
ما تستطيع إنتاجه، وما تنتجه فعليًا، وما تستطيع تسليمه للمشتري.
في السوق الطبيعية، تستطيع أوبك+ التأثير في الرقم الأول والثاني.
أما اليوم فالحرب تفرض شروطها على الثالث.
ولهذا أصبحت قدرة المنظمة على تعديل السوق الفعلية محدودة مهما غيرت حصصها على الورق.
فالعميل في الصين أو الهند لا يشتري «حصة إنتاج».
إنه يشتري برميلًا وصل إلى الميناء.
الحوثيون لا يحتاجون إلى إغلاق باب المندب.. يكفي أن يجعلوه مكلفًا وخطرًا
الأكثر إزعاجًا للسعودية أن الحوثيين لا يحتاجون إلى امتلاك القدرة على إغلاق البحر الأحمر بالكامل حتى يحققوا تأثيرًا اقتصاديًا.
وفق المعلومات الواردة، استمرت السفن غير المرتبطة بالسعودية في المرور، وإن بمعدل أقل، بينما لم تعبر خلال أسبوع سوى ناقلتين سعوديتين فقط.
وهذه صورة لافتة.
الممر موجود.
المياه لم تختفِ.
لكن المخاطرة تغير الاقتصاد.
شركة الشحن لا تنتظر بالضرورة إصابة سفينتها كي تغير المسار. يكفي ارتفاع احتمال الهجوم حتى يعيد مدير المخاطر الحسابات، وترتفع أقساط التأمين، ويطالب الطاقم بتعويضات، ويصبح الالتفاف حول رأس الرجاء الصالح أكثر جاذبية رغم تكلفته.
وبذلك يستطيع تهديد عسكري محدود نسبيًا إنتاج أثر اقتصادي أكبر من حجمه العسكري.
وهذا ما يجعل اقتراب السعودية من مواجهة أوسع مع الحوثيين شديد الخطورة.
الرد العسكري قد يكون مفهومًا بعد إصابة مدنيين وضرب منشآت طاقة، لكنه لا يضمن وحده إعادة الناقلات في اليوم التالي.
فالحرب تستطيع البدء بضربة.
أما استعادة ثقة شركات الشحن والتأمين فقد تحتاج وقتًا أطول بكثير.
النفط فوق 100 دولار.. لكن السعر المرتفع لا يعوض تلقائيًا براميل لا تستطيع بيعها
قد يبدو تجاوز النفط 100 دولار خبرًا ممتازًا للسعودية.
فارتفاع السعر يعني أن كل برميل يصل إلى المشتري يحقق إيرادًا أكبر.
وقد يعوض ذلك جزءًا من انخفاض حجم الصادرات.
لذلك سيكون من الخطأ حساب الفرق بين الصادرات الحالية ومستوياتها الطبيعية وضربه مباشرة في السعر والقول إن الناتج هو خسارة صافية للخزينة.
لكن هناك حدود لهذه الحماية.
سعر مرتفع مضروب في كمية تتقلص بشدة ليس بالضرورة أفضل من سعر أقل مع صادرات طبيعية مستقرة.
كما أن الحرب ترفع في الوقت نفسه تكلفة الشحن والتأمين والاستيراد والبناء والاستعداد العسكري.
أي أن المملكة لا تحصل ببساطة على مكاسب ارتفاع النفط؛ إنها تدفع أيضًا «ضريبة الحرب» في أجزاء متعددة من الاقتصاد.
وهنا تصبح جودة الإيرادات أهم من السعر الظاهر على الشاشة.
الضربة الأخطر تقع على رؤية تحتاج إلى النفط كي تمول الخروج من عصر النفط
هذه الأزمة تأتي في أسوأ مرحلة ممكنة لمشروعات رؤية 2030.
الحكومة تزيد احتياجاتها التمويلية.
صندوق الاستثمارات يشدد قبضته على شركاته ويبحث في وول ستريت عن رأس مال خارجي.
تكاليف البناء ترتفع.
بعض المشاريع يعاد تحجيمها.
والآن يتعرض المصدر التاريخي الأكبر للقوة المالية لضغط غير مسبوق منذ عقود.
وهنا تعود المفارقة التي تطارد المشروع السعودي كله:
رؤية ما بعد النفط لا تزال تحتاج إلى أموال النفط كي تُبنى.
نيوم لا تستطيع تعويض ثلاثة ملايين برميل غدًا.
والقدية لا تستطيع ذلك.
والسياحة والذكاء الاصطناعي والتعدين والترفيه قد تنتج قيمة مستقبلية، لكن عددًا كبيرًا من هذه القطاعات ما زال يحتاج إلى رأس المال بدل أن يكون مصدرًا صافيًا له.
ولهذا تصبح الحرب عملية فرز قاسية.
المشروع الذي كان يحصل على التمويل لأنه «استراتيجي» سيُسأل عن عائده.
والشركة التي اعتادت طلب رأس مال إضافي ستواجه شروطًا أصعب.
والاستثمار الخارجي الجديد سيُقارن بالحاجة إلى الاحتفاظ بالسيولة في الداخل.
السعودية تملك النفط.. لكن خصومها اكتشفوا أن الطريق إلى السوق أكثر هشاشة من البئر
ربما تكون هذه أهم حقيقة كشفتها الحرب.
لم يحتج خصوم السعودية إلى تدمير حقولها حتى يضغطوا على اقتصادها النفطي.
يكفي الضغط على الممرات.
هرمز يختنق، فتذهب الشحنات إلى البحر الأحمر.
باب المندب يصبح خطرًا، فتتجه شمالًا.
المسار يطول.
التكلفة ترتفع.
الصادرات تنخفض.
ثم يهبط الإنتاج لأن البرميل الذي لا يمكن إخراجه لا توجد فائدة من استخراجه بالمعدل نفسه.
السعودية تمتلك احتياطيات هائلة وبنية تحتية قوية وقدرة مالية كبيرة، ولذلك فإن الحديث عن انهيار قطاعها النفطي مبالغة لا تدعمها هذه الأرقام وحدها. وإذا هدأت الحرب وعادت الملاحة الطبيعية، يمكن أن يتعافى الإنتاج والصادرات بقوة.
لكن ما حدث لا يمكن محوه.
فقد كشف أن أحد أهم أصول القوة السعودية — قدرتها على ضخ النفط عند الحاجة — يعتمد على شرط لا تتحكم فيه الرياض بالكامل:
أن توجد أمام البرميل طريق آمنة إلى العالم.
والآن أصبحت المملكة أمام معادلة لم تكن تريد اختبارها.
في الشرق إيران وهرمز.
وفي الغرب الحوثيون وباب المندب.
وفي الداخل رؤية 2030 تحتاج إلى المال.
وفوق الجميع سوق نفط لا يدفع مقابل الاحتياطي الموجود تحت الرمال، وإنما مقابل البرميل الذي يصل فعلًا.
لقد أنفقت السعودية مئات المليارات لتقليل اعتماد مستقبلها على النفط.
لكن الحرب أعادتها إلى الحقيقة القديمة بصورة أكثر قسوة:
ليست المشكلة اليوم أن السعودية تعتمد على النفط فقط؛ بل أن النفط الذي تعتمد عليه أصبح بدوره يعتمد على ممرات يستطيع خصومها تهديدها.
وإذا كان الإنتاج قد عاد بالفعل إلى مستويات لم تُر منذ 1990، فإن السؤال الذي يجب أن يقلق الرياض ليس متى سيرتفع سعر البرميل أكثر.
بل:
كم يستطيع اقتصاد رؤية 2030 الصمود إذا ظل النفط فوق 100 دولار على الشاشات، بينما يتراجع عدد البراميل السعودية القادرة على الوصول إلى المشترين؟